Fiscalité camerounaise : le ras-le-bol du patronat face à un système qui étouffe les entreprises
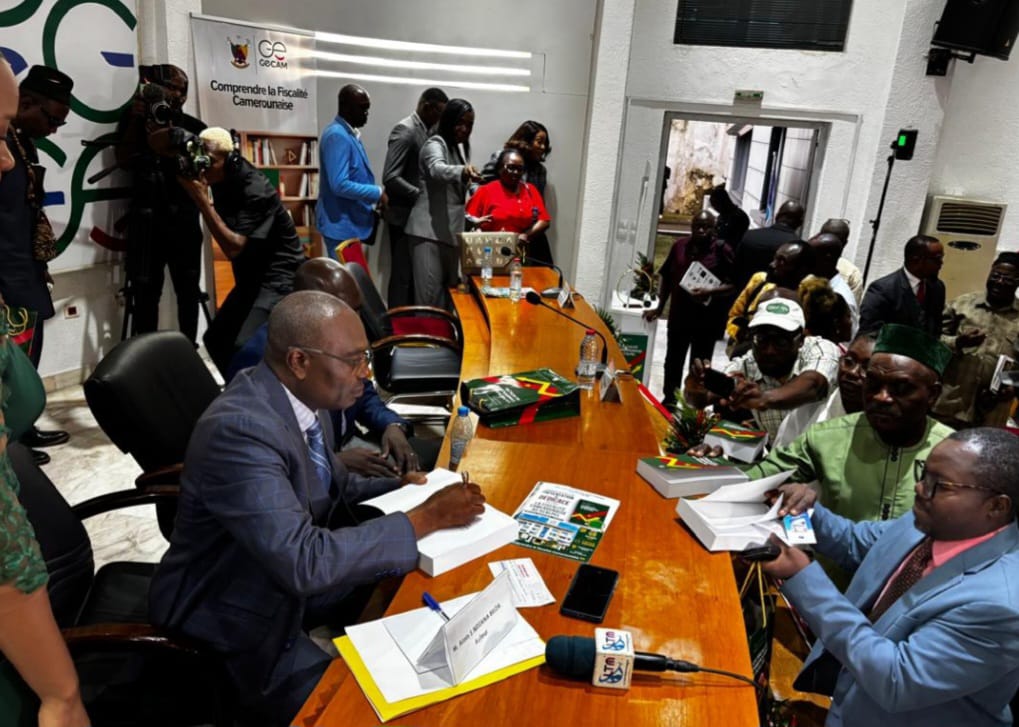
À l’occasion de la dédicace de l’ouvrage «La fiscalité camerounaise au scalpel», le 8 octobre 2026 au siège du GECAM à Douala, l’économiste Alain Symphorien Ndzana Biloa, le professeur Bruno Bekolo Ebe et Célestin Tawamba ont dressé un réquisitoire contre les dérives du système fiscal. Entre multiplication des prélèvements, redressements contestés et déficit de confiance, le débat pose une question fondamentale : comment mobiliser davantage de recettes sans asphyxier ceux qui créent la richesse?
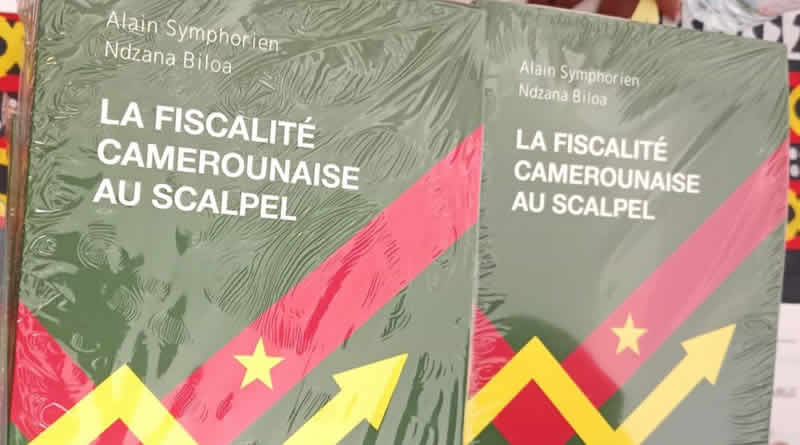
La fiscalité camerounaise est-elle devenue une contrainte pour les entreprises plutôt qu’un instrument de financement du développement ? La question a dominé la cérémonie de dédicace de « La fiscalité camerounaise au scalpel », ouvrage d’Alain Symphorien Ndzana Biloa présenté le 8 octobre 2026 au siège du Groupement des entreprises du Cameroun (GECAM), à Douala. Devant un public composé de chefs d’entreprise, d’universitaires, de conseils fiscaux et de représentants de l’administration, les échanges ont mis en évidence les contradictions d’un système qui multiplie les prélèvements sans parvenir à instaurer une adhésion durable à l’impôt.
Sous le patronage du président du GECAM, Célestin Tawamba, la rencontre a surtout servi de tribune à une critique convergente : la performance fiscale ne saurait se mesurer au seul volume des recettes mobilisées. Elle dépend également de la capacité de l’État à préserver le tissu productif, à garantir une répartition équitable de l’effort contributif et à rendre visible l’utilisation des ressources collectées.
164 prélèvements recensés, une efficacité toujours contestée
Le premier mérite de l’ouvrage est de donner une vue d’ensemble d’un paysage fiscal souvent difficile à appréhender pour les contribuables. Selon le recensement présenté par l’auteur, le Cameroun compte au moins 160 impôts, taxes et autres prélèvements obligatoires. Quatre prélèvements supplémentaires, liés à la sûreté radiologique et nucléaire, portent le total à 164. À cela s’ajoutent 18 prélèvements en attente de textes d’application et 35 autres qui ont été refondus ou supprimés.
Cette cartographie révèle l’étendue des obligations auxquelles sont soumis les opérateurs économiques, mais aussi la complexité d’un dispositif faisant intervenir plusieurs administrations. Pour Alain Symphorien Ndzana Biloa, le problème ne réside pas uniquement dans le nombre de prélèvements. Il tient également à leur accumulation, à la difficulté d’en mesurer l’incidence globale et à l’insuffisance de données permettant d’apprécier précisément la charge fiscale supportée par les contribuables.
L’auteur reconnaît avoir rencontré des difficultés pour accéder à certaines informations, parfois indisponibles, parfois difficiles à obtenir. Il invite ainsi les agents de l’administration fiscale et les conseils fiscaux à contribuer à l’enrichissement de son inventaire.
À travers ce travail, il entend dépasser les analyses fragmentaires pour proposer une lecture transversale du système. Son ambition est de lever les tabous, de confronter les perceptions aux données disponibles et d’alimenter une réflexion sur les réformes nécessaires. L’ouvrage se veut ainsi un outil de compréhension pour les entreprises, les administrations, les chercheurs et l’ensemble des citoyens concernés par le financement de l’action publique.
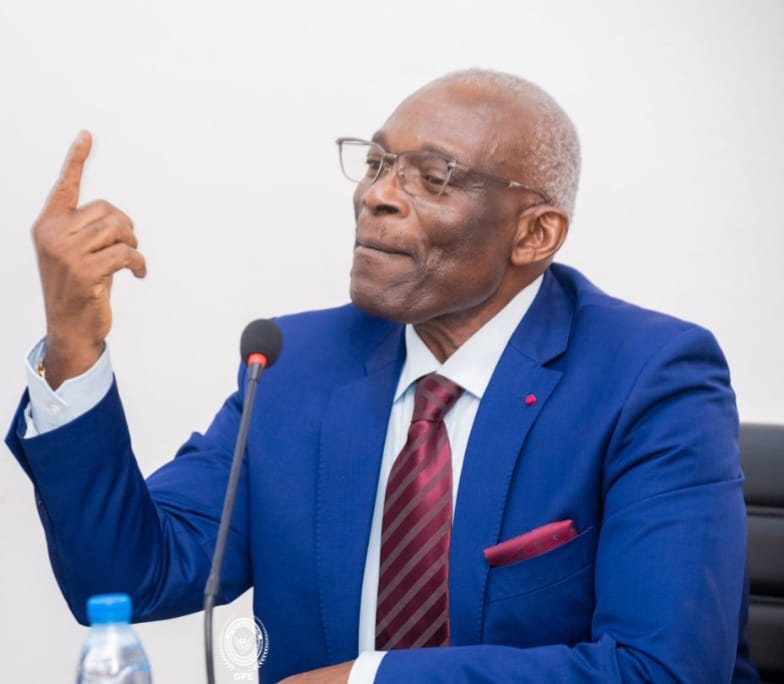
Bruno Bekolo Ebe interpelle sur l’équité et la performance
Chargé de la lecture critique de l’ouvrage, le professeur Bruno Bekolo Ebe, recteur émérite des universités de Yaoundé et de Douala, situe la fiscalité camerounaise à un tournant. Pour lui, deux exigences doivent guider toute réforme : l’efficacité dans la mobilisation des recettes et l’équité dans la répartition de la charge fiscale.
La première répond aux besoins de financement de l’État, confronté à des contraintes budgétaires importantes et à un endettement qui réduit ses marges de manœuvre. La seconde conditionne l’acceptation de l’impôt par les citoyens et les entreprises, lesquels doivent pouvoir considérer que leur contribution est proportionnée à leurs capacités.
Or, cette adhésion est fragilisée lorsque le contribuable a le sentiment de payer toujours davantage sans bénéficier, en retour, de services publics à la hauteur de ses attentes. Le problème devient particulièrement sensible pour les entreprises confrontées aux coupures d’électricité, aux difficultés de transport et aux insuffisances des infrastructures. Ces contraintes pèsent sur les coûts de production, perturbent les activités et réduisent la compétitivité.
Dans ces conditions, la pression fiscale peut être vécue comme une charge supplémentaire imposée à des entreprises déjà confrontées à un environnement économique difficile. Le risque, souligne en substance l’universitaire, est de voir se détériorer le lien entre le financement collectif et les bénéfices attendus de l’action publique.
La confiance, maillon faible du contrat fiscal
Au cœur de cette crise se trouve la relation entre l’administration et le contribuable. Bruno Bekolo Ebe déplore une approche qu’il associe à la «surenchère répressive», dans laquelle le contrôle et la sanction semblent prendre le pas sur l’accompagnement, la pédagogie et la recherche d’une conformité fiscale durable.
Une telle orientation peut produire des recettes à court terme, mais elle risque de compromettre les résultats à long terme si elle décourage l’investissement, fragilise les entreprises ou alimente la défiance à l’égard de l’administration.
L’universitaire rappelle que l’impôt ne repose pas uniquement sur une obligation légale. Il suppose également un minimum de confiance dans les institutions et dans l’usage des ressources publiques. Lorsque les contribuables ne perçoivent pas la contrepartie collective de leur effort, leur consentement à l’impôt s’affaiblit.
Cette question concerne autant les ménages que les chefs d’entreprise. Pour ces derniers, le sentiment de contribuer au financement de l’État tout en devant supporter les défaillances des infrastructures et des services essentiels nourrit une interrogation sur l’équilibre du contrat social.
À terme, cette défiance peut encourager des comportements de contournement ou de non-conformité, réduisant précisément le rendement fiscal que l’administration cherche à améliorer. La performance durable exige donc davantage qu’un renforcement des contrôles : elle suppose des règles compréhensibles, une application prévisible de la loi et une administration soucieuse de traiter équitablement les contribuables.
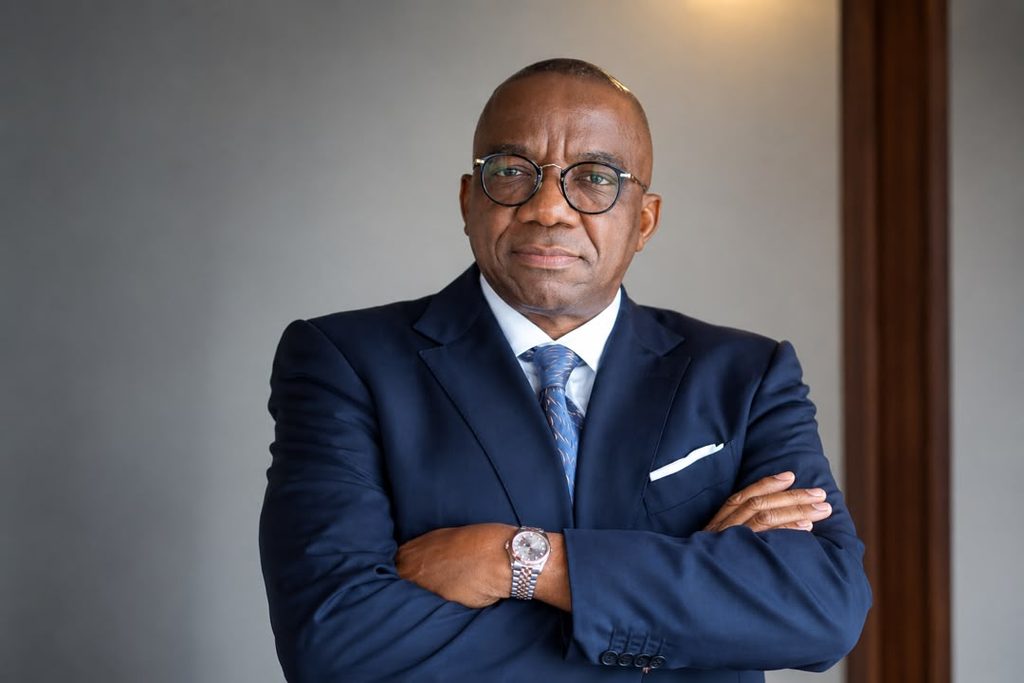
Célestin Tawamba dénonce une pression fiscale déconnectée de la croissance
Le président du GECAM, Célestin Tawamba, a donné à ce diagnostic une traduction économique particulièrement critique. Il s’est appuyé sur l’évolution des recettes fiscales et celle de la croissance pour souligner, selon lui, un déséquilibre préoccupant.
«L’année dernière, les recettes fiscales ont augmenté de 15 %, pendant que le taux de croissance du PIB est de 3 %. Comment pouvez-vous prétendre prendre 15 % dans une activité qui augmente de 3 % ? Il y a un problème», a-t-il déclaré.
Cette comparaison résume l’inquiétude du patronat : une progression des recettes fiscales nettement supérieure à celle de l’activité économique peut traduire une intensification de la pression sur les contribuables existants, particulièrement lorsque l’élargissement de l’assiette et le développement du secteur productif ne progressent pas au même rythme.
Le raisonnement du patron des patrons ne consiste pas à contester le principe de l’impôt, indispensable au financement des politiques publiques. Il met plutôt en cause les modalités de mobilisation des recettes et leurs conséquences sur la capacité des entreprises à investir, à embaucher et à se développer.
Célestin Tawamba dénonce notamment des opérations de contrôle au cours desquelles des redressements fiscaux sont notifiés pour des montants qu’il juge disproportionnés. Une telle pratique, lorsqu’elle est perçue comme arbitraire ou insuffisamment justifiée, est susceptible de déstabiliser la trésorerie des entreprises et d’alimenter les contentieux.
«Ce système, il est mauvais. Il tue l’entreprise, il tue la création d’entreprise à succès, et il ne permet pas à l’État de collecter l’impôt», a-t-il lancé.
Le président du GECAM appelle ainsi à sortir d’une logique dans laquelle l’accroissement des recettes reposerait principalement sur la multiplication des taxes et l’intensification des redressements. Pour lui, la création de richesse doit devenir un objectif central de la politique fiscale, car une économie plus productive et un tissu entrepreneurial plus solide offrent, à terme, une base plus durable de mobilisation des recettes.
Taxer davantage ne suffit pas à créer de la richesse
La critique du patronat vise également ce qu’il considère comme un réflexe de taxation systématique. «On taxe tout, les téléphones, tout !», déplore Célestin Tawamba, dénonçant une approche qui tend à rechercher de nouvelles ressources sans toujours mesurer les effets cumulés des prélèvements sur les ménages et les entreprises.
Cette multiplication des impositions soulève une question de cohérence. Chaque taxe peut répondre à un objectif particulier, mais leur accumulation peut produire un coût global difficilement supportable pour les opérateurs économiques. Elle peut également compliquer les obligations déclaratives, alourdir les frais de conformité et accroître l’incertitude dans les décisions d’investissement.
L’enjeu est donc de distinguer une fiscalité qui accompagne le développement de l’activité d’une fiscalité qui finit par le pénaliser. Lorsque les entreprises consacrent une part croissante de leurs ressources à satisfaire leurs obligations fiscales et administratives, elles disposent de moins de moyens pour moderniser leurs équipements, améliorer leur productivité ou conquérir de nouveaux marchés.
La question se pose avec une acuité particulière dans un environnement où les entreprises doivent déjà absorber les surcoûts liés à l’énergie, au transport et aux insuffisances logistiques. Une politique fiscale efficace devrait tenir compte de ces contraintes et rechercher un équilibre entre les besoins budgétaires de l’État et les capacités réelles du secteur productif.
Dette publique et transparence : l’État également interpellé
Le professeur Bruno Bekolo Ebe élargit le débat à la gestion des finances publiques. Il rappelle que le recours à l’endettement ne dispense pas d’une réflexion sur la charge fiscale future. À cet égard, il mobilise l’idée de l’équivalence ricardienne, souvent résumée par la formule selon laquelle les dettes d’aujourd’hui sont les impôts de demain.
Cette perspective renforce l’exigence de transparence dans la mobilisation et l’utilisation des ressources publiques. Si les contribuables sont appelés à supporter une charge fiscale importante, ils doivent pouvoir comprendre les choix budgétaires, apprécier les résultats des dépenses et vérifier que les fonds collectés contribuent effectivement aux objectifs de développement.
L’universitaire rappelle, à ce titre, les exigences de la loi du 11 juillet 2018 relative à la transparence et à la bonne gouvernance dans la gestion des finances publiques, qui prévoit une information large, régulière et approfondie sur les finances de l’État.
La transparence ne constitue donc pas une simple exigence administrative. Elle participe à la légitimité de l’impôt. Une dépense publique mieux expliquée, plus efficace et davantage orientée vers les besoins collectifs peut renforcer la confiance et encourager le respect des obligations fiscales.
À l’inverse, lorsque les contribuables ne comprennent ni l’évolution de la pression fiscale ni les résultats obtenus grâce aux recettes collectées, le risque est de voir se creuser le fossé entre les institutions et les citoyens.
Des réformes attendues pour restaurer la sécurité juridique
Les préoccupations soulevées lors de la dédicace trouvent un écho dans plusieurs débats récents autour de la fiscalité camerounaise. L’ouvrage évoque notamment les dysfonctionnements de la plateforme de la Direction générale des impôts, le rappel en urgence de l’ancien logiciel Fiscalis, les discussions sur l’impôt général synthétique, les modalités de collecte des droits de douane sur les terminaux numériques importés ainsi que les mécanismes de transaction spéciale permettant, sous certaines conditions, de réduire des dettes fiscales.
Ces différents dossiers illustrent les difficultés auxquelles peuvent être confrontés les contribuables lorsque les outils, les procédures ou les dispositifs fiscaux évoluent dans un environnement perçu comme instable.
Pour les entreprises, la sécurité juridique constitue pourtant un élément déterminant de la compétitivité. Les opérateurs économiques ont besoin de connaître à l’avance les règles applicables, de pouvoir anticiper leurs obligations et de bénéficier de procédures de contrôle transparentes. L’instabilité des dispositifs et les difficultés d’interprétation peuvent alourdir les coûts de gestion et freiner les décisions d’investissement.
La réforme attendue ne consiste donc pas seulement à réduire le nombre de prélèvements. Elle suppose également une meilleure coordination entre les administrations, une clarification des obligations, une modernisation fiable des outils numériques et une plus grande prévisibilité des procédures.
Les efforts engagés par la Direction générale des impôts et la Direction générale des douanes pour améliorer le climat des affaires sont d’ailleurs reconnus par l’auteur. Mais les intervenants estiment que ces initiatives doivent s’inscrire dans une transformation plus globale du rapport entre l’État et les contribuables.
Repenser le pacte fiscal
Au terme des échanges, un constat s’impose : le Cameroun ne manque ni de textes fiscaux ni de mécanismes de prélèvement. La difficulté réside davantage dans la cohérence de l’ensemble, l’équité de la charge, l’efficacité de la dépense publique et la confiance des contribuables.
L’enjeu est de construire un système capable de mobiliser les ressources nécessaires au fonctionnement de l’État sans compromettre la survie des entreprises ni décourager l’initiative privée. Cela passe par une fiscalité plus lisible, des contrôles mieux encadrés, une meilleure prise en compte des capacités contributives et une utilisation des recettes publiques davantage tournée vers les besoins des populations et de l’économie.
La dédicace de La fiscalité camerounaise au scalpel aura ainsi dépassé le cadre de la présentation d’un ouvrage pour ouvrir un débat de fond sur le modèle fiscal du pays. Entre l’exigence de recettes de l’État et les inquiétudes du secteur privé, le défi est désormais de rétablir un équilibre.
Car, comme le suggèrent les interventions d’Alain Symphorien Ndzana Biloa, de Bruno Bekolo Ebe et de Célestin Tawamba, la véritable performance fiscale ne se mesure pas seulement à ce que l’État prélève, mais aussi à ce que l’impôt permet de construire.